IconIconIconIcon


Tampilkan postingan dengan label PAJAK. Tampilkan semua postingan

Selasa, 11 Mei 2021

PTKP 2021 Terbaru untuk Menghitung PPh 21

Saat menghitung pajak penghasilan, kita pasti akan menemukan istilah PTKP. Apa itu PTKP dan seperti apa fungsinya dalam perhitungan PPh 21?

PTKP atau Penghasilan Tidak Kena Pajak berfungsi sebagai pengurang penghasilan neto wajib pajak.

Sehingga, dalam perhitungan PPh 21, PTKP menjadi angka yang mengurangi pajak yang harus Anda bayar.

Dengan adanya PTKP, orang dengan pendapatan di bawah PTKP juga tidak terkena pajak penghasilan.

Bicara tentang pajak penghasilan dan PTKP, rupanya masih banyak wajib pajak yang bingung mengenai tarif PTKP terbaru untuk tahun 2021.

Sebenarnya, tarif PTKP terbaru (PTKP 2021) masih mengacu pada tarif PTKP 2016 yang diatur melalui Peraturan Direktur Jenderal Pajak No. PER-16/PJ/2016, PMK No. 101/PMK.010/2016 dan PMK No. 102/PMK.010/2016 yang berlaku sejak 1 Januari 2016 silahkan klik link ini : PTKP 2021 Terbaru untuk Menghitung PPh 21 (https://www.online-pajak.com)
Rabu, 25 Januari 2017

BELAJAR PAJAK

Pajak adalah kontribusi wajib kepada negara yang terutang oleh orang pribadi atau badan yang bersifat memaksa berdasarkan Undang-Undang, dengan tidak mendapatkan imbalan secara langsung dan digunakan untuk keperluan negara bagi sebesarbesarnya kemakmuran rakyat. Pembayaran pajak merupakan perwujudan dari kewajiban kenegaraan dan peran serta Wajib Pajak untuk secara langsung dan bersama-sama melaksanakan kewajiban perpajakan untuk pembiayaan negara dan pembangunan nasional. Sesuai falsafah undang-undang perpajakan, membayar pajak bukan hanya merupakan kewajiban, tetapi merupakan hak dari setiap warga Negara untuk ikut berpartisipasi dalam bentuk peran serta terhadap pembiayaan negara dan pembangunan nasional.

Minggu, 03 April 2016

SANKSI BAGI PEMOTONG/PEMUNGUT PAJAK PENGHASILAN YANG TIDAK MENYERAHKAN BUKTI PEMOTONGAN

Siapakah Pemotong/Pemungut Pajak Penghasilan?
> Pajak Penghasilan pasal 21/pasal 26
Pemotong PPh pasal 21/pasal 26 sesuai Pasal 21 Undang-Undang PPh dan Peraturan Dirjen Pajak No.31/PJ/2012 adalah:
a.                   pemberi kerja yang terdiri dari:bendahara atau pemegang kas pemerintah, termasuk bendahara atau pemegang kas pada Pemerintah Pusat termasuk institusi TNI/POLRI, Pemerintah Daerah, instansi atau lembaga pemerintah, lembaga-lembaga negara lainnya, dan Kedutaan Besar Republik Indonesia di luar negeri, yang membayarkan gaji, upah, honorarium, tunjangan, dan pembayaran lain dengan nama dan dalam bentuk apapun sehubungan dengan pekerjaan atau jabatan, jasa, dan kegiatan;
    1. orang pribadi dan badan;
    2. cabang, perwakilan, atau unit, dalam hal yang melakukan sebagian atau seluruh administrasi yang terkait dengan pembayaran gaji, upah, honorarium, tunjangan, dan pembayaran lain adalah cabang, perwakilan, atau unit tersebut.

Senin, 19 Oktober 2015

CATERING ATAU TOKO, PPH 22 ATAU PPH 23 ??

Teman-teman mungkin sering bingung terkait pengenaan pajak atas jasa boga atau jasa catering. 
Yang seperti apa sih? Kalo beli makanan di warung, atau toko kue, itu kena pajak ga sih? kalo iya kena pasal berapa?
Kadang kita beli di restoran udah ada tulisan PPN 10 % di kuitansi atau bonnya. Trus gimana? Kadang-kadang bingung juga, malah nanti pengusaha bisa kena potong pajak 2 kali, dari Pajak Daerah (PB1) dan Pajak Pusat (PPN).

Kamis, 02 Juli 2015

KENAIKAN PTKP BERLAKU MULAI 1 JULI 2015

tax relief
JAKARTA. Pemerintah akan memberlakukan  batas  baru penghasilan tidak kena pajak (PTKP) bagi wajib pajak pribadi tahun 2015 mulai 1 Juli mendatang.  PTKP  di  semua wajib  pajak  perorangan  ini bakal naik pesat, demi mendorong konsumsi rumah tangga sehingga menjaga pertumbuhan ekonomi.
Saat ini pemerintah menggodok revisi Peraturan Menteri Keuangan (PMK) Nomor 162/PMK.011/2012  tentang Penyesuaian Besaran PTKP. Menteri Keuangan Bambang Brodjonegoro  mengatakan batas PTKP perorangan yang masih lajang adalah Rp 36 juta setahun  atau  Rp  3  juta  per bulan, naik 48% dari sebelumnya Rp 24,3 juta setahun atau sekitar Rp 2 juta per bulan.

Kamis, 30 April 2015

MENCARI MAKNA “PEMBAYARAN YANG TERPECAH PECAH” DALAM PEMUNGUTAN PAJAK

Bendahara pemerintah ketika melakukan pembayaran atas pembelian barang harus melakukan pemungutan pajak kepada rekanan pemerintah. Namun demikian dalan kondisi tertentu terdapat pengecualian. Pembayaran yang jumlahnya paling banyak Rp2.000.000,00 (dua juta rupiah) dan tidak merupakan pembayaran yang terpecah-pecah tidak dipungut PPh Pasal 22 dan pembayaran yang jumlahnya paling banyak Rp1.000.000,00 (satu juta rupiah) dan tidak merupakan pembayaran yang terpecah-pecah tidak dipungut PPN. Jumlah yang terpecah-pecah yang dikecualikan dalam pemungutan pajak ini berlaku untuk setiap transaksi pembelian barang.

CARA MENGHITUNG PAJAK NARASUMBER BUKAN PNS/PEJABAT NEGARA/TNI/POLRI BAGI SATUAN KERJA PEMERINTAH

Belum lama ini penulis mengisi pelatihan di salah satu pusat pelatihan di Jakarta. Saat pelatihan berlangsung salah seorang peserta ada yang bertanya. Tidak ada yang aneh dari pertanyaannya. Justru caranya menghitung yang membuat peserta yang lain tersenyum-senyum bahkan sebagian lain tertawa.

MENGGUNAKAN MAPPING PETA BLOK UNTUK MENGGALI POTENSI PAJAK

Peta blok adalah peta yang menggambarkan suatu zona geografis yang terdiri atas sekelompok objek pajak yang dibatasi oleh batas alam dan/atau batas buatan manusia untuk kepentingan pengenaan PBB dalam satu wilayah administrasi pemerintahan desa/kelurahan. Melalui strategi mapping terhadap peta blok PBB P2 maka akan dapat diketahui oleh KPP yang mengawasinya, apakah terhadap orang atau badan yang secara nyata mempunyai suatu hak atau memperoleh manfaat atas objek pajak pada NOP tersebut sudah memenuhi kewajiban perpajakan atau belum sama sekali. 

BUKTI AUDIT DALAM PEMERIKSAAN PAJAK VERSUS BUKTI AUDIT DALAM PEMERIKSAAN LAPORAN KEUANGAN

Bukti audit mempunyai peranan penting baik dalam pemeriksaan pajak maupun pemeriksaan laporan keuangan. Dalam pemeriksaan pajak dikenal istilah bukti kompeten yang cukup untuk mendukung temuan hasil pemeriksaan pajak, sedangkan dalam pemeriksaan laporan keuangan untuk tujuan umum digunakan istilah persuasivitas bukti (bukti yang meyakinkan) untuk mendukung pendapat auditor atas laporan keuangan yang diauditnya. Bukti audit dalam pemeriksaan pajak dianggap kompeten apabila bukti tersebut valid dan relevan, sedangkan bukti audit dalam pemeriksaan laporan keuangan dianggap sebagai bukti yang meyakinkan apabila memenuhi ketepatan bukti dan kecukupan bukti. Ketepatan bukti dipengaruhi oleh relevansi bukti dan reliabilitas bukti.

Jumat, 17 April 2015

TATA CARA PEMBUKUAN BENDAHARA PENERIMAAN YANG SELAIN MENGELOLA PNBP JUGA MENGELOLA UANG LAINNYA TERKAIT PELAKSANAAN PENGELOLAAN PNBP-NYA SESUAI PERATURAN DIREKTUR JENDERAL PERBENDAHARAAN NOMOR PER-03/PB/2014

Pembukuan bendahara penerimaan yang selain mengelola PNBP juga mengelola uang lainnya terkait pelaksanaan pengelolaan PNBP-nya sesuai Peraturan Direktur Jenderal Perbendaharaan Nomor PER-03/PB/2014 menggunakan buku-buku untuk mencatat transaksi dalam menangani PNBP . Tata cara penggunaan dan pencatatan meliputi transaksi p embukuan DIPA , Pembukuan Menerima Secara Tunai PNBP , Pembukuan Menyetorkan PNBP Ke Rekening Kas Negara , Pembukuan Menerima PNBP Melalui Rekening Bendahara Penerimaan , Pembukuan Penyetoran Ke Kas Negara PNBP Melalui Rekening Bendahara Penerimaan , Pembukuan Menerima Secara Tunai Penerimaan Perpajakan , Pembukuan Penyetoran Penerimaan Perpajakan Ke Rekening Kas Negara , Pembukuan Penerimaan Dana Pihak Ketiga Tunai/Bank , Pembukuan Pengembalian Dana Pihak Ketiga Dengan Cek dan Belum dicairkan , Pembukuan Dana Pihak Ketiga Sebagai Pendapatan Negara , dan pembukuan penerimaan ain-lain

Selasa, 31 Maret 2015

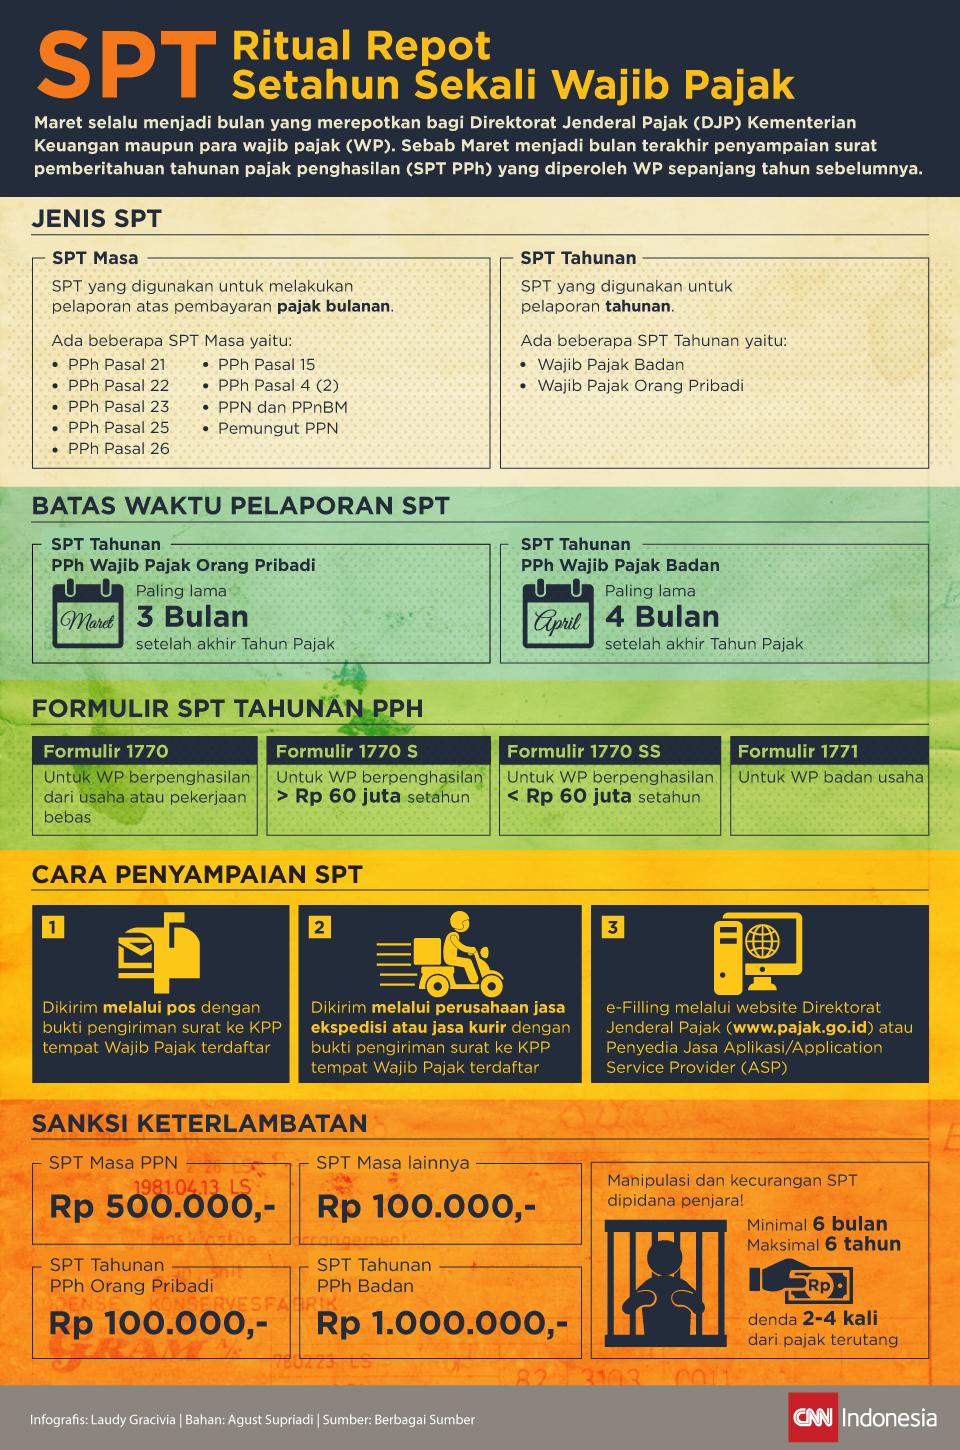
SPT, RITUAL REPOT SETAHUN SEKALI WAJIB PAJAK

SPT, Ritual Repot Setahun Sekali Wajib Pajak

Selasa, 24 Maret 2015

CONTOH PENGHITUNGAN PEMOTONGAN/PEMUNGUTAN PPH 23 DAN PPN OLEH BENDAHARA PEMERINTAH

Contoh Penghitungan Pemotongan/Pemungutan PPh Pasal 23 dan PPN oleh Bendahara Pemerintah
Bendahara melakukan pembayaran atas jasa katering Puspa (NPWP 01.123.556.5-063.000) sebesar Rp3.500.000,-.
Besarnya pemotongan/pemungutan pajak atas pembayaran jasa katering tersebut adalah sebagai berikut:

CONTOH PENGHITUNGAN PEMOTONGAN/PEMUNGUTAN PPH 22 DAN PPN OLEH BENDAHARA PEMERINTAH

Contoh Penghitungan Pemotongan/Pemungutan PPh Pasal 22 dan PPN oleh Bendahara Pemerintah (Kabar Pajak.blogspot.com)
Pada tanggal 14 Januari 2013 Bendahara membeli 4 (empat) buah printer dari CV Komputerindo (NPWP/NPPKP 01.222.355.5-063.000) seharga Rp22.000.000,- (harga termasuk PPN).
Besarnya pemotongan/pemungutan pajak atas pembelian printer tersebut adalah sebagai berikut:

Rabu, 18 Maret 2015

TAKUT DIPENJARA, TINGKAT KEPATUHAN BAYAR PAJAK NAIK 400 PERSEN

Merdeka.com - Direktorat Jenderal Pajak Kementerian Keuangan terus membanggakan ketegasan menindak wajib pajak nakal. Beberapa bulan terakhir Ditjen Pajak gencar memburu penunggak pajak untuk kemudian dijebloskan ke penjara atau dikenal dengan istilah gijzeling (penahanan penunggak pajak).

Rabu, 25 Februari 2015

CONTOH PENGHITUNGAN PPH PASAL 21 BAGI PNS YANG MULAI BEKERJA DALAM TAHUN BERJALAN

Hapid Abdul Goffar merupakan pejabat negara pada sebuah lembaga negara yang baru diangkat pada bulan Juli 2010, telah menikah dengan 4 orang tanggungan anak dan telah memiliki NPWP. Penghasilan yang dibayarkan sehubungan dengan statusnya sebagai Pejabat Negara :

Selasa, 24 Februari 2015

CARA MENGHITUNG PAJAK ATAS PEMBELIAN BARANG-BENDAHARAWAN

Yang dimaksud dengan Pajak Atas Pembelian Barang disini adalah Pajak Penghasilan (PPh) Pasal 22 sehubungan dengan pembayaran atas pembelian barang seperti komputer, meubeler, mobil dinas, ATK dan barang lainnya oleh pemerintah kepada wajib pajak penyedia barang (Rekanan).

CARA PENGHITUNGAN PPH PASAL 21 TERBARU

Seperti yang telah kita ketahui, mulai bulan Januari 2013, Penghasilan Tidak Kena Pajak (PTKP) telah berubah. Sekarang untuk Wajib Pajak yang berstatus tidak kawin dan tidak mempunyai tanggungan jumlah PTKP-nya sebesar Rp 24.300.000,00 atau setara dengan Rp 2.025.000,00 per bulan. 

Selasa, 15 Juli 2014

KEMENKEU TERBITKAN PAYUNG HUKUM PEMBAYARAN PNBP SECARA ONLINE

Dalam rangka meningkatkan kualitas penatausahaan dan pertanggungjawaban penerimaan negara, Kementerian Keuangan menerapkan Sistem Penerimaan Negara secara elektronik dengan memanfaatkan teknologi informasi. Penyempurnaan ini dilakukan untuk meningkatkan pelayanan kepada masyarakat dalam hal pembayaran/penyetoran penerimaan negara, serta untuk mewujudkan good governance.

Kamis, 06 Juni 2013

ANTARA SSP, SSBP DAN SSPB

Ada kalanya satker mitra kerja KPPN keliru membedakan surat setoran antara SSP, SSBP dan SSPB. Ada yang mengisi setoran pajak dengan menggunakan SSBP, mengisi setoran kerugian negara dengan SSP atau SSPB dan menggunakan SSBP untuk mengembalikan kelebihan belanja tahun anggaran berjalan. Tulisan ini akan mengulas perbedaan dan kegunaan ketiga surat setoran tersebut.

Senin, 25 Maret 2013

TATA CARA PERBAIKAN DATA PNBP

Perbaikan data atas kesalahan Penerimaan Negara Bukan Pajak (PNBP) dapat dilakukan :
  1. Kesalahan kode setoran
  2. Kesalahan penyetoran penerimaan negara berupa penyetoan beberapa jenis setoran dan/atau beberapa satuan kerja penyetor, penggunaan satu kali bukti setor Surat Setoran Pengembalian Belanja (SSPB) atau Surat Setoran Bukan Pajak (SSBP) dan disahkan dengan satu Nomor Tanda Penerimaan Negara (NTPN)
  3. Kesalahan penyetoran tidak mengakibatkan uang keluar dari Rekening Kas Negara


Postingan Populer